
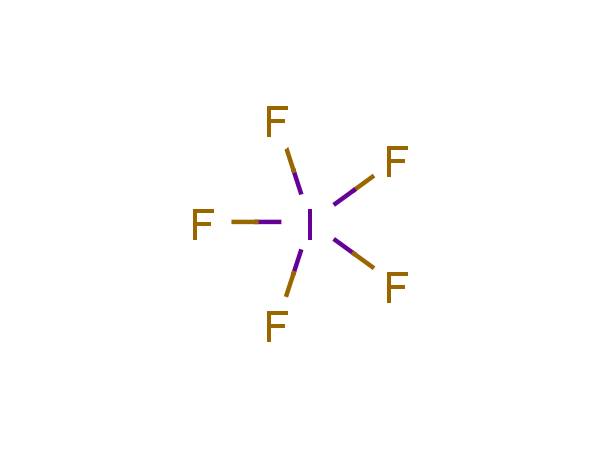
五氟化碘作为电子特气及氟化反应中的关键原料,其市场价格近年来呈现频繁波动态势。从半导体蚀刻到光伏电池制造,下游需求的增长与上游原材料供应的不确定性交织,使得成本管理成为行业用户关注的焦点。本文从供需格局、原料成本、政策合规及市场竞争四个维度,系统梳理影响五氟化碘价格的核心因素,帮助潜在客户建立更清晰的采购决策框架。
当前全球五氟化碘产能主要集中于中国、日本和欧美少数化工企业。近年来,随着国内半导体产业链的自主化推进,特来化工等企业通过技术升级实现产能扩产,但行业整体有效供给仍受到原材料供应稳定性的制约。需求端方面,集成电路刻蚀气体需求年均增长约8%-10%,光伏行业对氟化学品的依赖度也在提升。供需错配是导致价格在2022-2024年间出现阶段性大幅涨跌的根本原因。
光伏企业通过氟化反应制备高纯硅烷的需求增长显著,而半导体行业的周期性波动则直接反映在五氟化碘采购量的月度数据上。特来化工针对半导体客户开发的高纯级五氟化碘产品,纯度达99.99%以上,在绕不过技术壁垒的同时,也能通过规模化生产稳定供应价格。

五氟化碘生产中的两大主要原料——粗碘和氟化氢,二者合计占生产成本的60%-70%。粗碘国际市场高度依赖智利、日本等矿产大国,其价格受地缘政治、海运费及矿产开采节奏的多重影响。例如,2023年智利盐湖限产导致粗碘价格攀升25%,直接推高五氟化碘生产成本。
当粗碘价格上扬时,中小型生产商往往难以通过长期合约锁定成本,被迫采用现货采购方式,进一步加剧成本波动。特来化工通过与主要碘矿商签署年度框架协议,将原料采购成本波动控制在合理区间内,从而减少了对下游客户的频繁调价压力。
无水氟化氢的合成工艺中,环保排放标准的收紧推高了合规企业的单位成本。具备硫酸法废渣资源化处理能力的企业(如特来化工)可将每吨产品环保附加费降低约12%,这部分成本优势终能传导至五氟化碘的定价上。
全球范围内,化工生产和运输的合规成本呈现上升趋势。中国自2021年实施《危险化学品安全管理条例》修订版后,五氟化碘生产企业的安改投入平均增加800万-1200万元。日本、欧盟则要求进口商提供更为严格的全生命周期报告(LCA),这些合规成本终体现为产品终端价格的上涨。
特来化工在2023年完成了全厂区的安全仪表系统升级,并取得ISO 14001环境管理体系认证,在满足国内外客户审核要求的同时,也通过工艺优化将单位产品能耗降低9%,有效对冲了部分合规成本。

目前国内五氟化碘市场呈现“梯次竞争”特征:梯队企业(包括特来化工)凭借技术积累和供应链稳定性,产品价格波动幅度通常小于行业平均的30%;第二梯队企业则在原料采购与环保达标之间承受较高压力,价格调整频率更高。长期来看,随着下游用户对品质稳定性和供货连续性的要求提升,采购决策正从单纯的价格比较转向综合供应能力评估。
预计未来12个月内,五氟化碘价格将维持区间震荡格局。上半年受季节性检修影响,供应偏紧可能推动价格小幅上行;下半年若新投产产能释放,价格将有所回落。建议采购方关注特来化工等具备垂直供应链整合能力的供应商,通过签订季度或半年期柔性合同锁定成本,规避频繁波动风险。
总体而言,五氟化碘的市场价格已脱离简单供需决定机制,原材料安全、环保合规、技术迭代等多重因素正在重塑定价逻辑。企业选择供应商时,不应仅关注短期报价,更应评估其供应稳定性、成本控制能力以及合规信誉。特来化工在这方面积累了十余年行业经验,可为客户提供价格波动预警与定制化供应方案。


 豫公网安备 41030202000092号
 网站首页
 电话咨询
 返回顶部